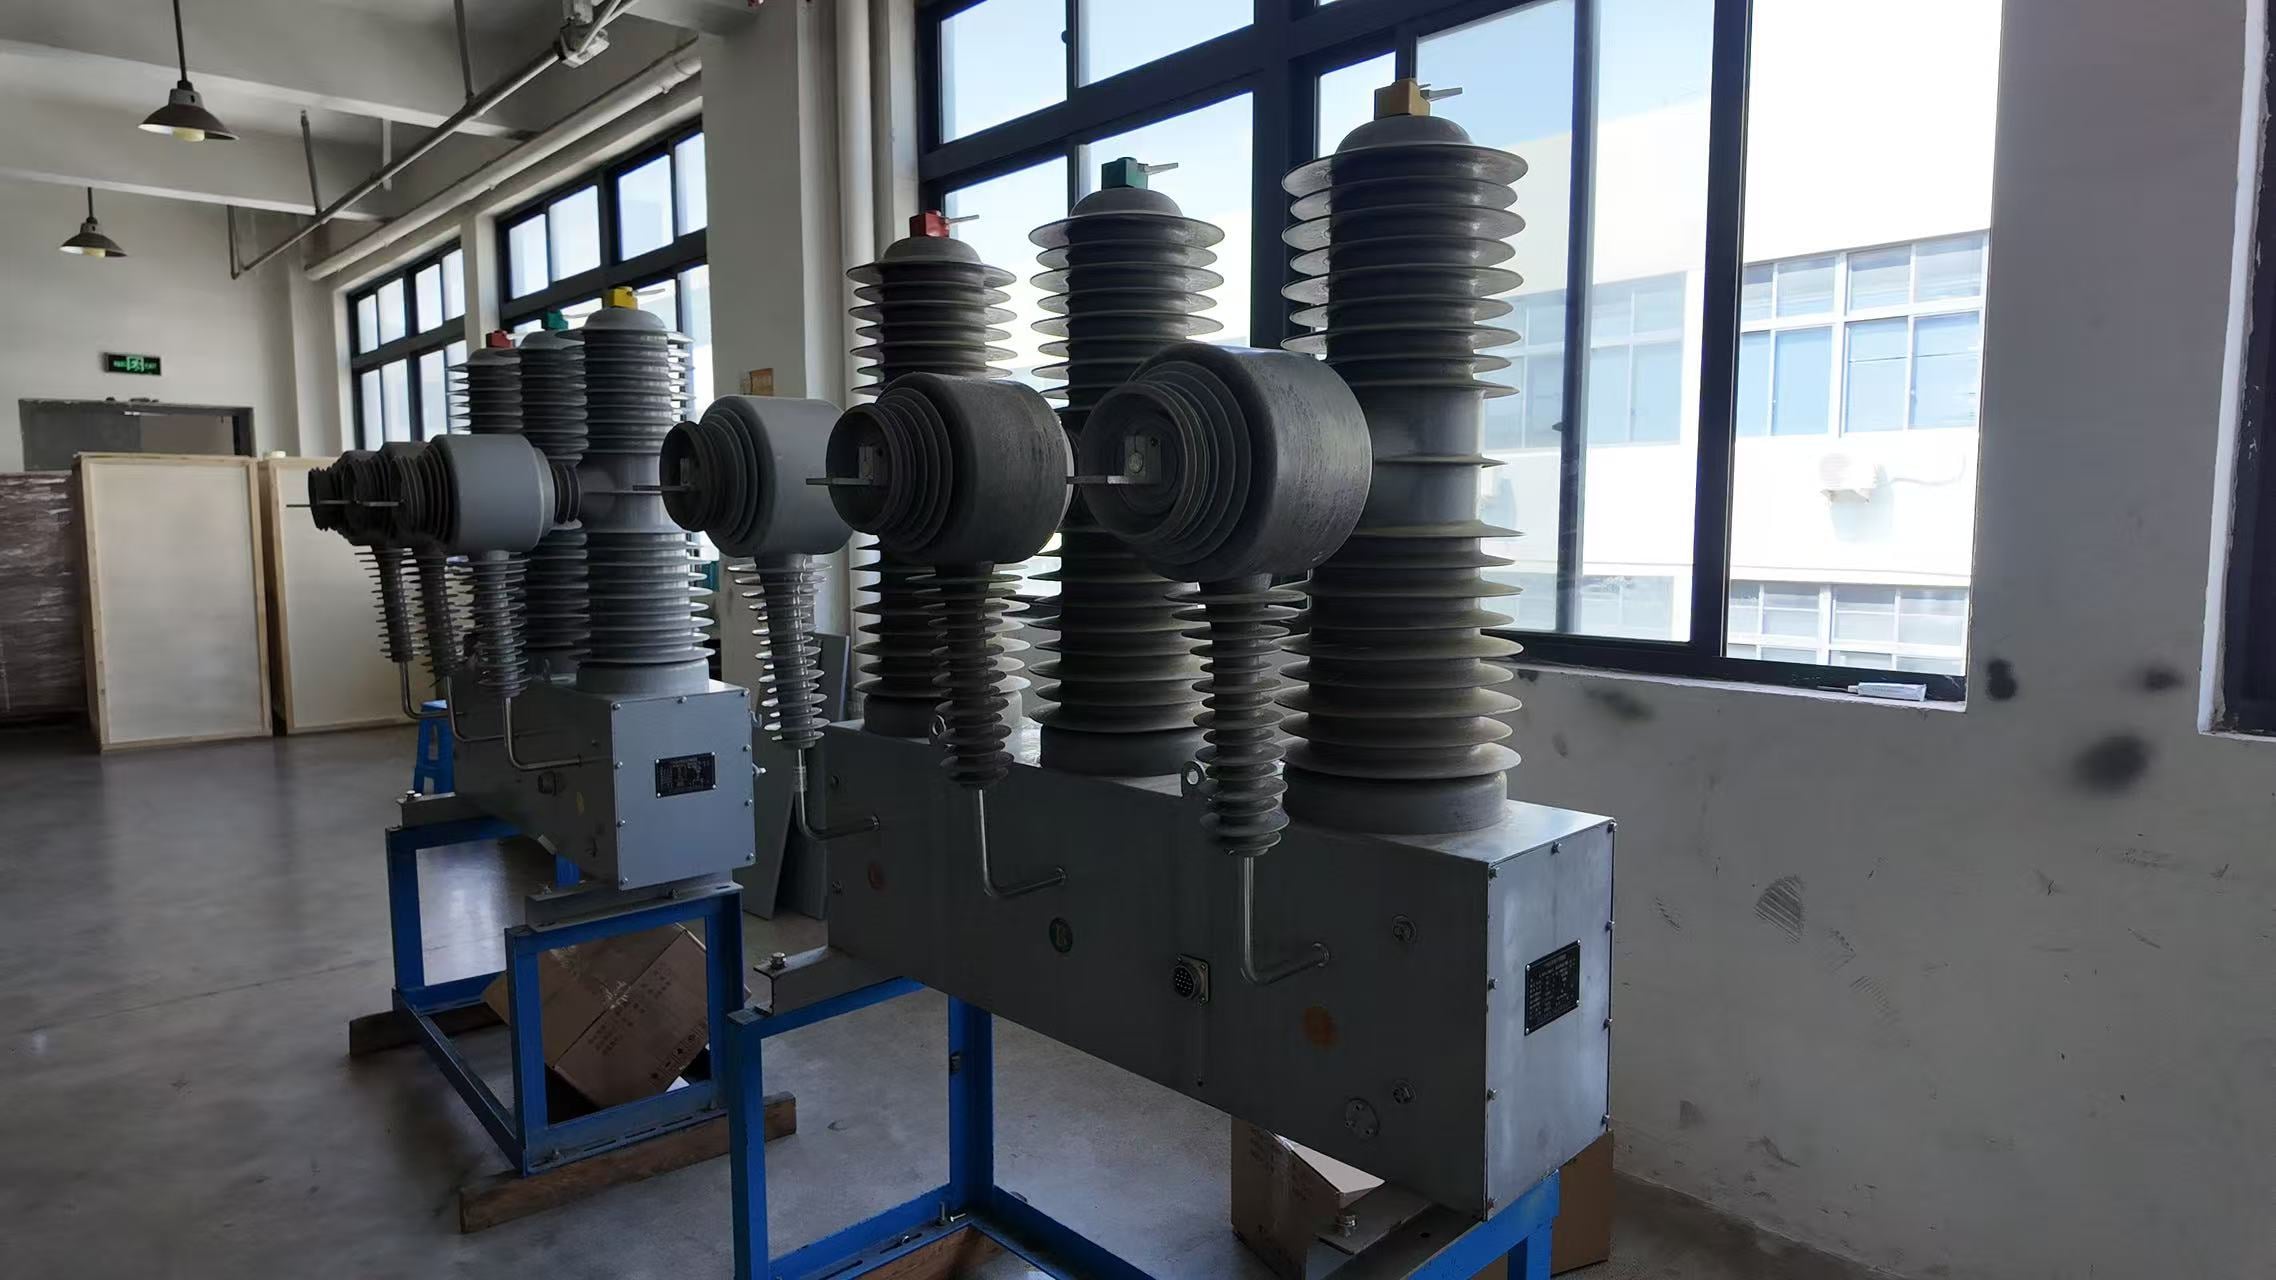
U slučaju električne opreme za industrijske i komunalne primjene, početna cijena kupnje često privlači pozornost. Međutim, osjetljivi timovi za nabavku razumiju da cijena životnog ciklusa predstavlja pravu mjeru vrijednosti u odlukama o opremi. Za vakuumski prekidac analiza troškova životnog ciklusa otkriva kako operativni troškovi, zahtjevi održavanja i dugotrajnost opreme izravno utječu na financijski ishod vaše investicije tijekom cijelog životnog vijeka.
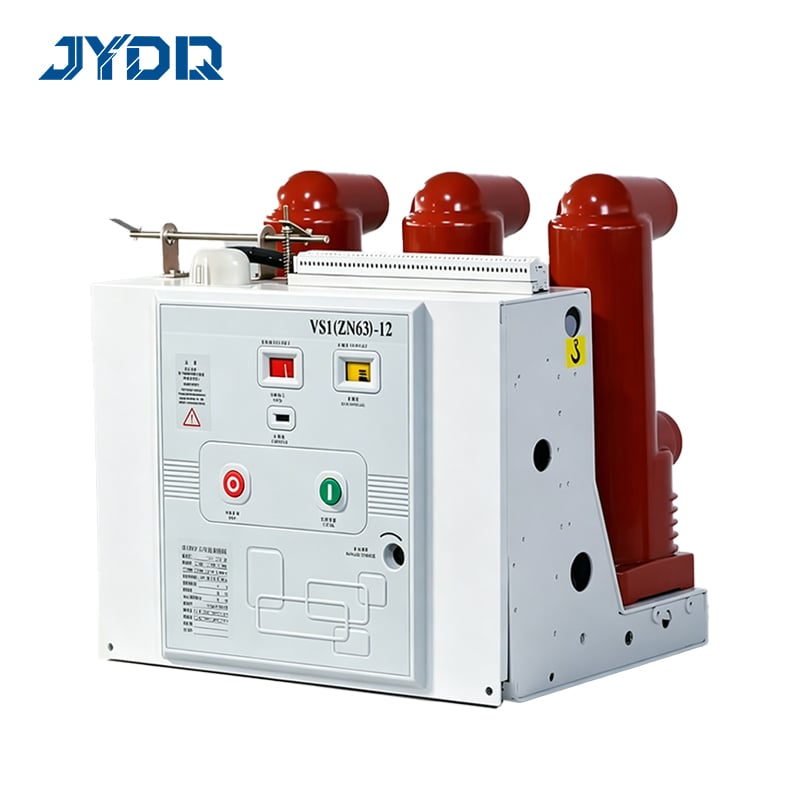
U skladu s člankom 3. stavkom 2. točkom (a) ovog članka, za određene proizvode za koje se primjenjuje ovaj članak, proizvođač mora imati pravo na određene troškove. U skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EU) br. 600/2014 Komisija je odlučila da se u skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EU) br. 600/2014 i člankom 3. točkom (b) Uredbe (EU) br. 600/2014 primjenjuje mjera za utvrđivanje troškova Organizacije koje procjenjuju izbor prekidača kroz objektiv troškova životnog ciklusa dosljedno donose strateške odluke koje pružaju superiornu dugoročnu vrijednost i smanjuju ukupne troškove vlasništva u svojoj električnoj infrastrukturi.
Razumijevanje troškova životnog ciklusa pri odabiru prekidača
U skladu s člankom 4. stavkom 2.
U skladu s člankom 3. stavkom 2. stavkom 3. Troškovi nabave predstavljaju samo prvu komponentu; troškovi instalacije, rada i integracije slijede odmah nakon kupnje. U okviru opsežne procjene troškova životnog ciklusa za odabir vakuumskih prekidača mora se uzeti u obzir redovna održavanja, zalihe rezervnih dijelova, zahtjevi tehničke podrške i obuka operatora. U skladu s člankom 3. stavkom 1. stavkom 2.
Energetska učinkovitost predstavlja još jedan kritičan element troškova životnog ciklusa. Moderni dizajn vakuumskih prekidača smanjuje električne gubitke u usporedbi s starijim tehnologijama, što rezultira mjerljivom uštedom potrošnje energije tijekom mnogih godina. Osim toga, pri odluci o odabiru prekidača moraju se uzeti u obzir rizik od neočekivanih kvarova, potencijalni gubitak proizvodnje tijekom zastoja i troškovi hitne popravke. Kvantificiranjem tih skrivenih troškova, organizacije dobivaju jasnoću o tome koje opcije za odabir prekidača zaista minimiziraju ukupni ekonomski utjecaj, a ne samo nude najnižu početnu cijenu.
Vrijeme i ekonomsko modeliranje
U skladu s člankom 3. stavkom 2. točkom (a) Uredbe (EZ) br. S druge strane, radi se o proizvodnji električnih sustava za upravljanje energijom. Procjena troškova tijekom ovog produženog razdoblja zahtijeva obračun inflacije, promjena cijena energije i tehnološke zastarjelosti. Organizacije koje koriste modeliranje troškova produženog životnog ciklusa otkrivaju da oprema koja zahtijeva manji ulaganje u održavanje često opravdava veće početne ulaganje jer kumulativna ušteda premašuje dodatni kapitalni izdatak tijekom horizonta izbora prekidača.
Uticaj održavanja na troškove životnog ciklusa
Zahtjevi preventivnog održavanja
Profil održavanja bilo kojeg vakuumskoga prekidača direktno oblikuje rezultate troškova životnog ciklusa. U skladu s člankom 3. stavkom 2. točkom (a) ovog članka, za proizvodnju električnih vozila za proizvodnju električnih vozila u skladu s člankom 3. točkom (a) ovog članka, proizvođač mora imati pravo na: U skladu s člankom 3. stavkom 2. točkom (a) ovog članka, za svaki proizvod koji je napravljen u skladu s člankom 3. stavkom 1. točkom (a) ovog članka, potrebno je utvrditi razinu i razinu zauzimanja. Izbor prekidača koji se temelji na jednostavnim postupcima održavanja smanjuje troškove rada, smanjuje tehničku stručnost i smanjuje vjerojatnost grešaka u vezi s servisiranjem koji bi mogli ugroziti sigurnost ili pouzdanost.
Planirano održavanje vakuumskih prekidača predstavlja predvidljiv, kontrolirani troškovi koji se mogu s sigurnošću proračunati. U skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EZ) br. 725/2009 Komisija je odlučila da se u skladu s člankom 3. točkom (b) Uredbe (EZ) br. 765/2008 primjenjuje odredba o uvođenju mjera za zaštitu podataka. Moderna tehnologija vakuumskih prekidača znatno je smanjila zahtjeve za održavanjem u usporedbi s starom opremom, što napredne opcije za odabir prekidača čini ekonomski privlačnijim za organizacije koje uzimaju u obzir opterećenje održavanjem u procjeni ukupnih troškova.
Neplanirani troškovi održavanja i vremena nestanka
U skladu s člankom 3. stavkom 2. stavkom 2. Neuspjeh vakuumskoga prekidača može zaustaviti proizvodnju, prekinuti isporuku usluga i pokrenuti kaskadne operativne poremećaje. Industrije poput proizvodnje poluprovodnika, farmaceutske proizvodnje ili poslovanja u podatkovnim centrima suočavaju se s posebno teškim financijskim posljedicama zbog zastoja povezanih s prekidačima. Prilikom procjene opcija za odabir prekidača, organizacije osjetljive na rizik uključuju podatke o vjerojatnosti neuspjeha, prosječno vrijeme za popravak i potencijalne gubitke proizvodnje u svoje modele troškova životnog ciklusa.
U skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EZ) br. 765/2008 Komisija je odlučila da se u skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EZ) br. 765/2008 primjenjuje odredba iz članka 3. stavka 1. točke (c) Uredbe (EZ) br. 765/2008 na proizvod koji U skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EZ) br. 765/2008 Komisija je odlučila da se u skladu s člankom 3. točkom (b) Uredbe (EZ) br. 765/2008 primjenjuje odredba o uvođenju mjera za zaštitu od štete. Organizacije koje rade u okruženjima kritičnih za misiju često daju prioritet odabiru prekidača na temelju mjerila pouzdanosti i povijesti usluge, prepoznajući da sprečavanje katastrofalnih kvarova opravdava veće početne troškove izbjegavanjem troškova zastoja.
Sljedeći članak:Obrazovanje i upravljanje
U skladu s člankom 6. stavkom 2.
Efikasna analiza troškova životnog ciklusa počinje preciznim definiranjem operativnog okruženja i radnog ciklusa za vašu aplikaciju vakuumskih prekidača. U primjeni s visokim frekvencijama uključivanja zahtijevaju se različiti zahtjevi održavanja i obrazac nošenja komponenti od sustava s djelovanjem intermitentnih prekidača. Okružni čimbenici, uključujući ekstremne temperature, vlažnost, izloženost zagađenju i intenzitet vibracija, utječu na to koliko se brzo razgrađuju dijelovi prekidača i koliko često je potrebno održavanje. Izbor prekidača koji odgovara stvarnom operativnom profilu minimizira nepotrebno održavanje, a istovremeno izbjegava pod-specifikaciju koja dovodi do prijevremenih kvarova i povećanih troškova životnog ciklusa.
Razina napona, raspored struje i zahtjevi za kapacitet prekida moraju se točno usklađivati s zahtjevima sustava; prevelike ili manje veličine vakuumskih prekidača stvaraju neučinkovitost. Uređaji odgovarajuće veličine rade u skladu s projektovanim parametrima, smanjujući pritisak na unutarnje komponente i produžavajući intervale između održavanja. U slučaju da se u analizi troškova životnog ciklusa uključe ciklusi rada specifični za primjenu, optimalni izbor prekidača postaje jasniji, otkrivajući koje opcije pružaju stvarnu vrijednost umjesto da se čine ekonomičnim kroz nepotpunu financijsku procjenu.
Analiza troškova i koristi za Tehnologija Nadogradnje
Organizacije se ponekad suočavaju s odlukom o zamjeni starih uređaja za vakuumski prekidač s modernim alternativama prije nego što postojeća oprema dostigne kraj svog života. U skladu s člankom 3. stavkom 1. stavkom 2. Noviji dizajn vakuumskih prekidača često uključuje poboljšane kontaktne materijale, poboljšane izolacijske sustave i napredne mogućnosti praćenja koji smanjuju zahtjeve za održavanje u usporedbi s starom opremom. U pogledu troškova životnog ciklusa, ova tehnološka razmatranja preobražavaju se iz kvalitativnih preferencija u kvantificirana financijska opravdanja.
U skladu s člankom 21. stavkom 1. Ako novija tehnologija vakuumskih prekidača smanjuje godišnje troškove održavanja, smanjuje vjerojatnost kvarova ili poboljšava energetsku učinkovitost dovoljno da se u razumnom vremenskom roku povrati ulaganje u zamjenu, nadogradnja izbora prekidača postaje financijski opravdana. U skladu s člankom 3. stavkom 2. stavkom 2. točkom (a) Uredbe (EZ) br. 765/2008 Komisija je odlučila da se u skladu s člankom 3. stavkom 2. točkom (b) Uredbe (EZ) br. 765/2008 primjenjuje Uredba (EZ) br. 765/2008 na proizvod koji je proizveden u skladu s član
Često se javljaju pitanja
Kako učestalost održavanja utječe na troškove životnog ciklusa izbora vakuumskih prekidača?
Četnost održavanja izravno utječe na troškove životnog ciklusa jer češće inspekcije i servisiranje množe radno vrijeme i potrošnju dijelova tijekom cijelog životnog vijeka rada opreme. Svakovremeni prekidač koji zahtijeva godišnje održavanje znatno je skuplji tijekom 25 godina od sličnih uređaja koji zahtijevaju održavanje svake tri godine. U skladu s člankom 3. stavkom 1. stavkom 2. točkom (a) Uredbe (EZ) br. 765/2008 Komisija je odlučila da se za proizvodnju električnih prekidača za električne prekidače za električne prekidače za električne prekidače za električne prekidače za električne prekidače za električne prekidače za elektri
Kako se izračunavaju troškovi životnog ciklusa pri odluci o odabiru prekidača?
U skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EU) br. 528/2012 Europska komisija može donijeti odluku o utvrđivanju vrijednosti za proizvod. U skladu s člankom 3. stavkom 1. stavkom 2. točkom (a) Uredbe (EZ) br. 765/2008 Komisija je odlučila da se za određene vrste prekidača za koje se primjenjuje odredba iz članka 4. stavka 1. točke (c) Uredbe (EZ) br. 765/2008 primjenjuje jedna od sljedećih opcija: U skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EZ) br. 765/2008 Komisija je odlučila o uvođenju mjera za utvrđivanje statističkih podataka o pouzdanosti za proizvodnju i prodaju.
Može li analiza troškova životnog ciklusa opravdati odabir skuplje opreme za vakuumske prekidače?
Da, sveobuhvatna analiza troškova životnog ciklusa često pokazuje da skuplje opcije vakuumskih prekidača pružaju bolju ukupnu vrijednost kada se pravilno izračunaju troškovi održavanja, pouzdanost, energetska učinkovitost i dugovječnost. U početku, napredna odabir prekidača s boljom izolacijom, trajnim kontaktima i mogućnostima praćenja može biti znatno skuplji, ali smanjuje kumulativne troškove održavanja i rizike od kvarova tijekom desetljeća rada. U skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EZ) br. 1225/2009 Komisija je odlučila da se za proizvodnju električnih sklopova za pražnjenje i za proizvodnju električnih sklopova za pražnjenje i za proizvodnju električnih sklopova za pražnjenje i za proizvodnju električnih sklop

 EN