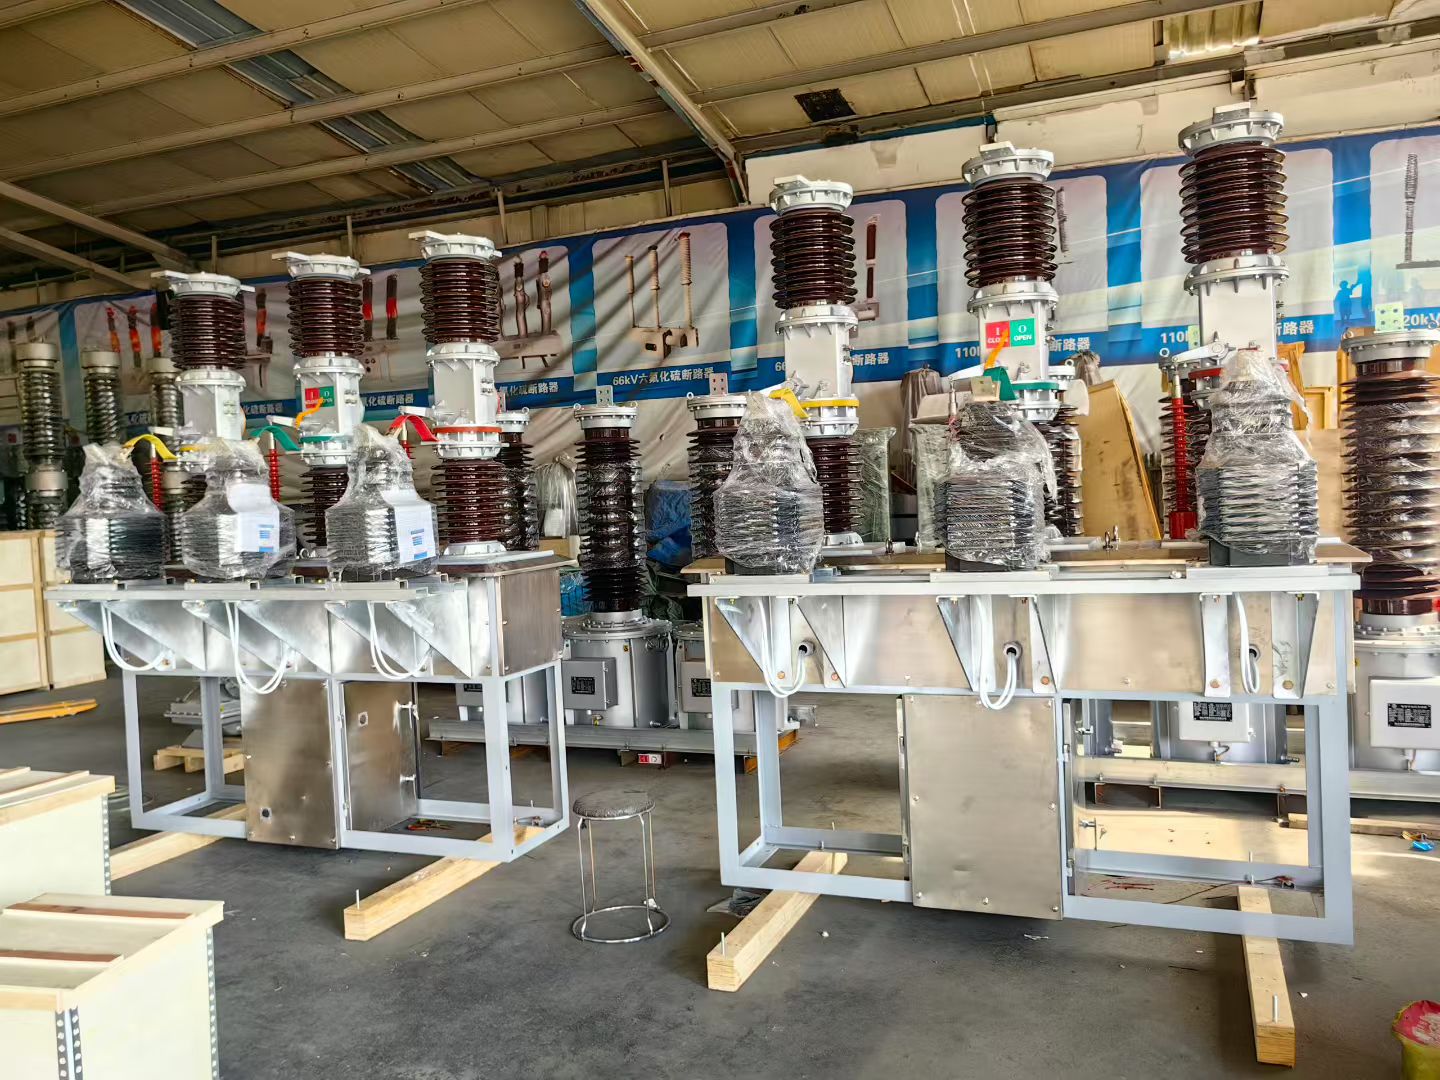
Sənaye avadanlığının həqiqi dəyərini anlamaq üçün yalnız ilk alış qiymətinə baxmaq kifayət deyil. Təşkilatlar elektrik anahtarı təchizatı -a investisiya edərkən, alış, quraşdırma, texniki xidmət, istismar və nəhayət, ləğv edilmə daxil olmaqla tam ömrü boyu xərcləri nəzərdə tutmalıdırlar. Ömrü boyu xərclər yanaşması, məlumatlı satınalma qərarları qəbul etməyə imkan verən və avadanlığın istismar müddəti ərzində gözlənilməz büdcə artımlarını qarşısını alan tam maliyyə şəklini təmin edir.
Bir çox satınalma meneceri, texniki xidmət və əməliyyat xərclərinin vaxt keçdikcə necə artığını az qiymətləndirir; bəzən bu xərclər ilkin kapital investisiyasını iki dəfəyə qədər artırır. Sənaye obyektləri, ömrü boyu xərc komponentlərini sistemli şəkildə ilk gündən qiymətləndirərək avadanlıq seçimi optimallaşdıra, planlaşdırılmamış dayanmaları azalda və daha yaxşı investisiya gəliri əldə edə bilər. Bu əhatəli qiymətləndirmə çərçivəsi büdcə ayırımlarının, yanıltıcı qiymət müqayisələri əvəzinə, faktiki ümumi mülkiyyət xərclərini əks etdirməsini təmin edir.
Ömrü boyu əsas xərc komponentlərinin müəyyənləşdirilməsi
İlkin satınalma və quraşdırma xərcləri
Elektrik açar-söndürən avadanlığının alış qiyməti yalnız ilk maliyyə komponentidir. Əsas avadanlıq qiymətinə 15–30 faiz əlavə edən, işçilik, sahənin hazırlanması və mövcud sistemlərlə inteqrasiya daxil olmaqla, quraşdırma xərcləri tez-tez ümumi ilkin investisiyanın hesablanmasında fondun gücləndirilməsi, kabel idarəetmə infrastrukturu, idarəetmə naqilləri və quraşdırma işçiliyi kimi amillər də nəzərə alınmalıdır. Mühitə təsir, məsələn, xüsusi açar-söndürən avadanlıq quraşdırmaları üçün ventilyasiya sistemləri və soyutma tələbləri, əlavə başlanğıc xərclərini artırır və bu xərclər satınalma büdcəsinə daxil edilməlidir.
Qaydalarla Uyğunluq və Sınaq Xərcləri
Elektrik açar-söndürən avadanlıqları bölgəyə və tətbiq sahəsinə görə dəyişən sərt sənaye standartlarına və tənzimləyici tələblərə cavab verməlidir. Fabrikdə qəbul testləri, tip testləri və obyektdə qəbul testləri dövrü xərclər hesablamasına əlavə xərclər əlavə edir. Sənədləşdirmə, sertifikatlaşdırma və uyğunluq yoxlaması ixtisaslaşmış personal tələb edir və üçüncü tərəf inspeksiyası agentliklərinin iştirakını nəzərdə tutur. Bu tənzimləyici tələblər ümumi xərc çərçivəsinin müzakirə olunmayan komponentləridir və istismar təhlükəsizliyini və qanuni uyğunluğu təhdid edən şəkildə təxirə salına bilməz.
Baxım və istismar xərclərinin miqdarı
Profil şəxsi təhlükəsizlik tələbləri
Texniki xidmət, elektrik açar cihazlarının istismar müddəti ərzində ən böyük operativ xərclərdən biridir. Planlaşdırılmış yoxlamalar, hərəkət edən kontaktların yağlanması, toz birikmələrinin təmizlənməsi və qoruyucu relelərin kalibrləşdirilməsi üçün təlim keçmiş texniklər və planlaşdırılmış tesisin dayandırılması tələb olunur. Texniki xidmət tələbləri avadanlığın dizaynına, ətraf mühit şəraitinə və tətbiq intensivliyinə görə əhəmiyyətli dərəcədə fərqlənir və bu da ömrü boyu xərc profilini birbaşa təsir edir. Ağır sənaye şəraitində fəaliyyət göstərən tesislər, iqlim nəzarəti altında olan tesislərə nisbətən çox daha yüksək texniki xidmət tələblərinə malikdirlər; bu da texniki xidmət tezliyini və əmək intensivliyini azaldan yüksək qiymətli dizayn seçimlərinin əsaslandırılmasına səbəb olur.
Ehtiyat hissələr və komponentlərin əvəzlənməsi
Elektrik açar-söndürən avadanlığı, istismar müddəti ərzində aşınmaya məruz qalan və nəhayət dəyişdirilməsi tələb olunan bir neçə komponentdən ibarətdir. Kontaktlar zamanla oksidləşir, vakuum şüşələri keyfiyyətini itirir və elektron idarəetmə sistemləri şəbəkə standartlarının dəyişməsi ilə uyğunluğunu saxlamaq üçün dövri modul yeniləmələri tələb edir. Ehtiyat hissələrinin ehtiyatında saxlanılması, fövqəladə alış xərcləri və lojistika xərcləri avadanlığın xidmət müddəti ərzində artmağa davam edir; bu da ümumi xərclərə töhfə verir. Tam ehtiyat hissələri təmin edən və proqnozlaşdırıla bilən çatdırılma müddətləri təklif edən təchizatçılarla əlaqə quran təşkilatlar texniki xidmət üçün daha yaxşı büdcə planlaşdırması aparır və öncədən planlaşdırılmamış dayanma xərclərini azaldaraq, ümumi yaşam dövrü xərclərini əhəmiyyətli dərəcədə artırmaqdan qorunur.
Performans və enerji səmərəliliyinin təsirinin qiymətləndirilməsi
Enerji itki və səmərəlilik reytinqləri
Müasir elektrik açar-qapama cihazlarının dizaynları enerji səmərəliliyində əhəmiyyətli dərəcədə fərqlənir; cərəyanın kəsilməsi və gözləmə rejimində baş verən itki, obyektin işləmə xərclərini birbaşa təsirləyir. Daha yüksək spesifikasiyalı açar-qapama cihazları tez-tez irəli səviyyəli kontakt materiallarından və elektrik itkilərini azaldan optimallaşdırılmış maqnit sahələrindən istifadə edir ki, bu da onların istismar müddəti boyu ümumi dövr xərclərini aşağı salır. Tez-tez açıb-bağlayan tətbiqlərdə və ya yüksək ətraf cərəyanları olan şəraitdə premium avadanlığın dizaynından əldə olunan toplu enerji qənaəti, əlavə kapital investisiyasını istismarın beş-dəyədən yeddi il ərzində əmsal etməyə imkan verir.
Dayanma riski və biznes davamlılığı
Avadanlıq arızaları, davamlı istehsal mühitində bir çox hallarda birbaşa təmir və ya əvəzləmə xərclərini onlarla dəfə keçən istehsal itkilərinə səbəb olur. Sübut edilmiş etibarlılıq tarixi, redundat qoruyucu sistemlər və uzaqdan izləmə imkanları olan elektrik açar cihazlarının seçilməsi, planlaşdırılmamış dayanma riskini və əlaqəli biznes fasiləsi xərclərini azaldır. Yaşam dövrü xərc çərçivəsi potensial arızaların biznes təsirini miqdarlaşdırmalıdır; bu da həqiqi istehsal itkisi nəticələrini nəzərə alaraq ümumi xərcləri minimuma endirən yüksək səviyyəli etibarlılıq xüsusiyyətlərinə investisiyanı əsaslandırır.
Yaşam Dövrü Xərc Təhlili Çərçivəsinin Yaradılması
Əsas Maliyyə Fərzlərinin Müəyyənləşdirilməsi
Effektiv ömür dövrü xərclərinin qiymətləndirilməsi, adətən sənaye elektrik açar aparatlarının quraşdırılması üçün iyirmi ilə qırx il arasında olan avadanlığın gözlənilən xidmət müddətinin aydın şəkildə müəyyənləşdirilməsi ilə başlayır. Təşkilatlar, müvafiq iş rejimi və ətraf mühit şəraitinə uyğun istehsalçı tövsiyələri və sənaye standartlarına əsaslanan realist texniki xidmət cədvəlləri tərtib etməlidirlər. Müxtəlif xərc zamanlama profillərinə malik variantları müqayisə edərkən, təşkilatın kapital dəyərini əks etdirən maliyyə diskont dərəcələri ardıcıl şəkildə tətbiq edilməlidir; bu da ömür dövrü xərclərinin müqayisəsinin avadanlığın əməliyyat müddəti ərzində faktiki maliyyə təsirini dəqiq şəkildə əks etdirməsini təmin edir.
Ssenari Modelləşdirməsi və Həssaslıq Testləri
Güclü ömür dövrü xərcləri analizi, saxlama xərclərindəki dəyişikliklər, enerji qiymətlərindəki dəyişikliklər və gözlənilməz komponent əvəzetmə tələblərinin ümumi xərc nəticələri üzərində necə təsir etdiyini qiymətləndirmək üçün senari modelləşdirməsini daxil edir. Həssaslıq testləri hansı fərzlərin ən böyük maliyyə təsirini yaratdığını göstərir və bu da satınalma komandalarına yüksək təsirli dəyişənlər üzərində diqqətli tədqiqat aparmağa imkan verir. Bu disiplinli analitik yanaşma ömür dövrü xərclərini soyut bir anlayışdan, müxtəlif avadanlıq seçimi strategiyalarının maliyyə nəticələrini miqyaslandıran və investisiya qərarlarını obyektiv maliyyə mülahizələri ilə təsdiqləyən praktik qərar dəstək alətinə çevirməyə kömək edir.
Tez-tez verilən suallar
Elektrik açarları üçün ümumi sahiblik xərclərini ən çox hansı amillər təsir edir?
Elektrikli açar-kapama cihazlarının ömür boyu dəyəri əsasən texniki xidmət xərcləri, enerji səmərəliliyi xüsusiyyətləri və planlaşdırılmamış dayanma riski ilə müəyyən olunur; yalnız başlanğıc alış qiyməti deyil. Cihazların etibarlılığı, ehtiyat hissələrinin mövcudluğu və dizaynın mürəkkəbliyi bütün bu amillər cihazın istismar müddəti ərzində əməliyyat xərclərini əhəmiyyətli dərəcədə təsir edir. İntensiv iş rejimlərində və ya ağır ekoloji şəraitdə fəaliyyət göstərən obyektlərdə texniki xidmət xərcləri nisbətən çox yüksək olur; buna görə də cihaz seçimi ömür boyu dəyər idarəetməsi üçün qəti qərar verilməlidir.
Təşkilatlar ömür boyu dəyər metodologiyasından istifadə edərək müxtəlif elektrikli açar-kapama cihazları variantlarını necə müqayisə etməlidirlər?
Təşkilatlar xidmət müddəti, texniki xidmət tezliyi və maliyyə diskont dərəcələri ilə bağlı standartlaşdırılmış fərzlər qurmalı, sonra hər bir rəqabətli variant üçün proqnozlaşdırılan bütün xərclərin indiki dəyərini eyni şərtlərdə hesablamalıdır. Bu standart çərçivə müxtəlif ilk qiymətlərə, texniki xidmət tələblərinə və səmərəlilik xüsusiyyətlərinə malik alternativlər arasında obyektiv müqayisə imkanı yaradır. Həssaslıq analizi ümumi yaşam dövrü xərcləri üzərində ən böyük təsiri göstərən xərc dəyişənlərini müəyyən etməyə kömək edir və alım prioritetlərini real istismar şəraitində maliyyə performansını optimallaşdıran variantlara yönəldir.
Yaxşılaşdırılmış elektrik açar aparatlarının səmərəliliyi həqiqətən ümumi sahiblik xərclərini azalda bilərmi?
Bəli, işləmə zamanı enerji itirilməsini minimuma endirən yüksək səmərəlilik dizaynları, tez-tez açılan və ya yüksək cərəyan mühitində istifadə olunan tətbiqlərdə enerji itirilmələrinin illər ərzində yığılması nəticəsində dövrü xərcləri əhəmiyyətli dərəcədə azalda bilər. Bundan əlavə, irəli dizaynlar tez-tez etibarlılıq xüsusiyyətlərini və texniki xidmət tələblərini azaldan elementləri daxil edir ki, bu da enerji qənaəti ilə bağlı olmayaraq əməliyyat xərclərini azaldır. Bununla belə, təşkilatlar bu faydaları öz tətbiq xüsusiyyətlərinə, iş rejimlərinə və enerji qiymətlərinə əsaslanaraq qiymətləndirməlidirlər ki, səmərəliliyin artırılması ilkin investisiya artımını əsaslandırıb-təsdiqləsin.

 EN