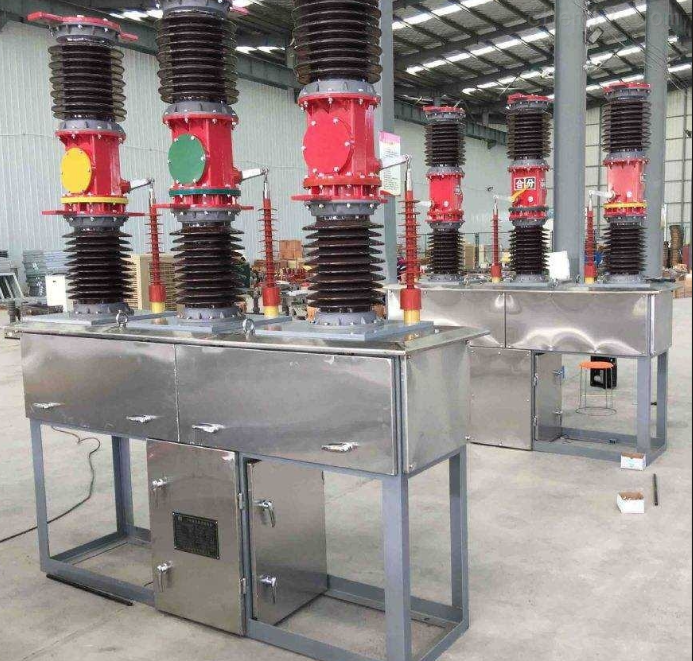
Stručnjaci u sektoru nabavki u industriji i komunalnim sektorima suočavaju se s sve većim pritiskom da uravnoteže početne investicije u kapital i dugoročne operativne troškove. Odluka o ulaganju u izmenjivač visokog i niskog naponu proizvodnja proizvoda u skladu s člankom 3. stavkom 1. Cijena životnog ciklusa postala je ključna mjera koja preoblikuje način na koji organizacije procjenjuju, biraju i primjenjuju električnu distribucijsku opremu. Razumijevanje ove povezanosti pretvara nabavku iz jednostavnog pregleda cijena u stratešku financijsku odluku koja utječe na operativne proračune desetljećima.
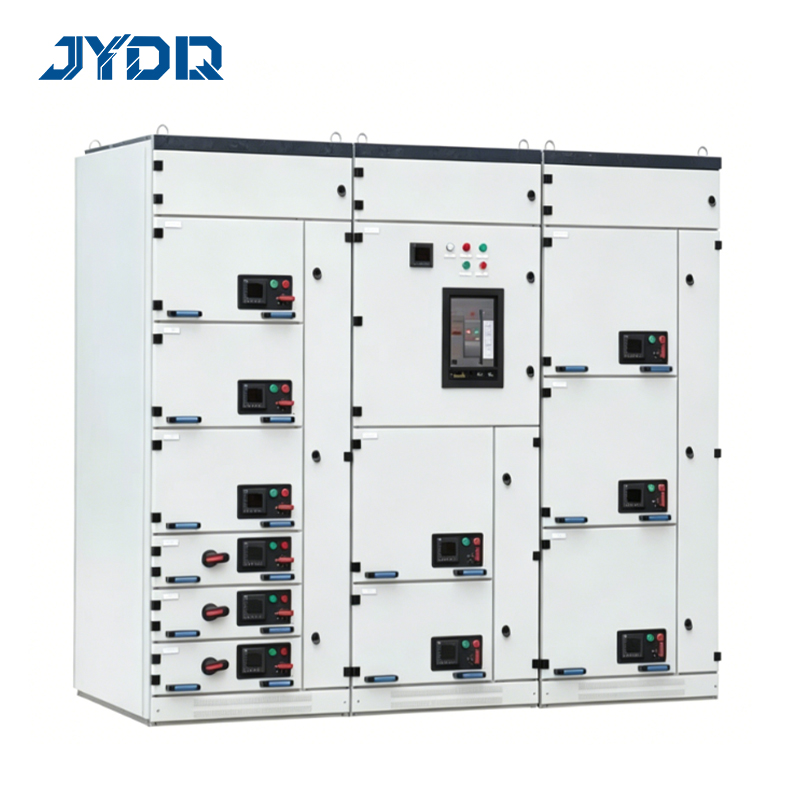
Moderni odjeli za nabavku priznaju da stvarni trošak vlasništva nad električnom opremom obuhvaća cijeli njen radni vijek. U skladu s člankom 3. stavkom 1. stavkom 2. U skladu s člankom 3. stavkom 1. stavkom 2. U skladu s člankom 3. stavkom 2. stavkom 2. točkom (a) Uredbe (EZ) br. 765/2008 Komisija je odlučila o uvođenju mjera za utvrđivanje primjene članka 1. stavka 2.
Razumijevanje troškova životnog ciklusa pri odabiru prijenosnih uređaja
U skladu s člankom 4. stavkom 2.
Računi troškova životnog ciklusa počinju s izravnim troškovima za nabavku, ali se brzo proširuju na skrivene operativne čimbenike. Sredstva za sklopske uređaje visokog i niskog naponu stvaraju troškove tijekom cijelog njihovog životnog vijeka, uključujući rad na instalaciji, postupak puštanja u rad, tekuće programe održavanja, zalihe rezervnih dijelova i eventualnu zamjenu. U skladu s člankom 3. stavkom 1. stavkom 2. U skladu s člankom 3. stavkom 1. stavkom 2. točkom (a) Uredbe (EU) br. 528/2012 Komisija je odlučila o primjeni mjera za utvrđivanje troškova za proizvodnju i održavanje.
U skladu s člankom 3. stavkom 1. Programima preventivnog održavanja potrebne su redovite inspekcije, čišćenje kontakata, analiza tekućine, nadzor topline i zamjena dijelova u skladu s preporukama proizvođača. Neplanirani kvarovi uzrokuju pozive hitnim službama, brzu nabavu dijelova i prekid rada koji često koštaju deset puta više nego preventivne intervencije. U skladu s člankom 3. stavkom 1. stavkom 2.
Financijski učinak na kapitalne proračune
Organizacije često potcenjuju način na koji razmatranja troškova životnog ciklusa preoblikuju godišnje proračune za nabavku i višegodišnje planiranje kapitala. Izbor visokonaponske i niskonaponske prekidače koja smanjuje troškove životnog ciklusa može zahtijevati veće početne kapitalne ulaganje, ali smanjuje tekuće operativne troškove za 30 do 50 posto tijekom petnaest do dvadesetogodišnjeg trajanja opreme. U skladu s člankom 4. stavkom 1. stavkom 2. Upravitelji objekata i financijski kontrolori sve više zahtijevaju transparentnost troškova životnog ciklusa, odstupajući od nabave po najnižoj cijeni prema modelima procjene ukupnih troškova vlasništva.
Uticaj strategije održavanja na odluke o nabavci
U skladu s člankom 6. stavkom 2.
U skladu s člankom 3. stavkom 2. Visoko i nisko naponu prekidač dizajniran s funkcijama pristupačnosti, modularne arhitekture komponente, i mogućnosti nadzora stanja smanjuje potrebe za održavanjem radnog snage i produžiti servisne intervale. U skladu s člankom 3. stavkom 2. točkom (a) Uredbe (EZ) br. 765/2008 i člankom 3. stavkom (b) Uredbe (EZ) br. 765/2008 i člankom 3. stavkom (b) Uredbe (EZ) br. 765/2008 i člankom 3. stavkom (c) Uredbe (EZ) br. 765/2008 i Ove prednosti dizajna direktno smanjuju troškove životnog ciklusa smanjenjem hitnih popravaka, smanjenjem neplaniranog vremena zastoja i optimizacijom stope zaliha rezervnih dijelova.
U specifikacijama za nabavku trebalo bi dati prednost pristupačnosti održavanju pri procjeni konkurentnih opcija opreme. Visoko i nisko naponu prekidač s plug-and-play modula dizajna omogućavaju tehničari da izvrše većinu zadataka održavanja brzo bez opsežnog rastavljanja ili specijalizirane obuke. Standardizirane postavke unutarnjih komponenti olakšavaju bržu dijagnostiku i smanjuju vrijeme za rješavanje problema u hitnim situacijama. U skladu s člankom 21. stavkom 1. stavkom 2.
Uticaj mreže tehničke podrške i usluga
U skladu s člankom 21. stavkom 1. U skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EU) br. 528/2012 Komisija je odlučila o uvođenju mjera za utvrđivanje odgovarajućih mjera za utvrđivanje mjera za utvrđivanje mjera za utvrđivanje mjera za utvrđivanje mjera za utvrđivanje mjera za utvrđivanje mjera za Programovi obuke, kvaliteta tehničke dokumentacije i mogućnosti daljinske dijagnostike utječu na učinkovitost rada na održavanju. U skladu s člankom 3. stavkom 2. stavkom 2.
U skladu s člankom 4. stavkom 2.
U skladu s člankom 4. stavkom 2.
U skladu s člankom 3. stavkom 1. stavkom 2. U okviru ocjenjivanja visokonapetostnih i niskonapetostnih prijenosnih uređaja trebalo bi uključiti kvantificirane pretpostavke za potrošnju energije, intervale održavanja, troškove rada, utjecaj zastoja i vrijeme zamjene. Analiza osjetljivosti otkriva kako promjene operativnih pretpostavki utječu na zaključke o troškovima životnog ciklusa, pomažući timovima za nabavku da razumiju čimbenike financijskog rizika. U skladu s člankom 3. stavkom 2. točkom (a) Uredbe (EU) br. 528/2012 Komisija može, ako je potrebno, provesti evaluaciju u skladu s člankom 3. stavkom 2. točkom (a) Uredbe (EU) br. 528/2012.
U skladu s člankom 3. stavkom 1. U slučaju da se u skladu s člankom 6. stavkom 1. točkom (a) ovog članka primjenjuje na električne priključne uređaje, to znači da se za njih primjenjuje određena vrijednost. Garancije za opremu, očekivani životni vijek, statističke podatke o pouzdanosti i evidencije proizvođača pomažu u procjeni realnih troškova životnog ciklusa. U skladu s člankom 3. stavkom 1. stavkom 2.
Koristi standardizacije i kupnje u količinama
Standardiranje na manje proizvođača visokonaponskih i niskonaponskih prekidača diljem organizacije smanjuje troškove životnog ciklusa kroz konsolidaciju rezervnih dijelova i koncentraciju stručnosti tehničara. Uređaji s identičnim dizajnom opreme imaju koristi od smanjenih zahtjeva za obukom, brže izvršavanja održavanja i pojednostavljenog upravljanja zalihama rezervnih dijelova. U skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EU) br. 600/2014 Komisija je odlučila da se odluka o uvođenju mjera odluka o uvođenju mjera odluka o uvođenju mjera odluka o uvođenju mjera odluka o uvođenju mjera odluka o uvođenju mjera odluka Analiza troškova životnog ciklusa često opravdava odluke o standardizaciji opreme koje se čine ograničavajućim od pristupa diversificiranog nabavljanja.
Često se javljaju pitanja
U skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EU) br. 725/2012
Uređaji za održavanje obično čine 15 do 35 posto ukupnih troškova životnog ciklusa sustava za sklopske uređaje visokog i niskog naponu, ovisno o dizajnu opreme, operativnom okruženju i provedbi strategije održavanja. Dobro dizajnirana prekidača s modulnim komponentama i funkcijama pristupačnosti znatno smanjuju troškove održavanja. Programima preventivnog održavanja mnogo je jeftinije nego hitnim popravcima i neplaniranim zastojima, a često smanjuju ukupne troškove održavanja za 40 do 60 posto u usporedbi s reaktivnim pristupima održavanju. U skladu s člankom 3. stavkom 1. stavkom 2.
Kako se izračunava energetska učinkovitost pri izračunu troškova životnog ciklusa prijenosnih sustava?
U skladu s člankom 3. stavkom 1. stavkom 2. Moderni sklopovi visokog i niskog naponu opremljeni elementima dizajniranim tako da ne gubite mnogo energije mogu smanjiti potrošnju energije za 5 do 15 posto u usporedbi s starijim generacijama. Ti se poboljšanja učinkovitosti tijekom dvadesetogodišnjeg trajanja života povezuju s značajnim uštedama troškova, osobito s povećanjem cijena električne energije. U skladu s člankom 21. stavkom 1. točkom (a) Uredbe (EU) br. 528/2012 Europska komisija trebala bi donijeti odluku o odbrojavanju i odobravanju zahtjeva za uključivanje u sustav za upravljanje energijom.
U skladu s člankom 3. stavkom 1. stavkom 2.
U skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EU) br. 725/2012 Komisija je u skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EU) br. 725/2012 utvrdila da je proizvodnja električne energije u Uniji u skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EU) Oprema s naprednim inženjeringom pouzdanosti, integrisanim praćenjem stanja i vrhunskim proizvodnim kvalitetom ima manje kvarova, niže troškove održavanja i produžen životni vijek. Kada se analizom troškova životnog ciklusa uključe realne operativne pretpostavke i uključe svi troškovi vlasništva, vrhunska oprema često proizvodi 15 do 25 posto niže ukupne troškove vlasništva u usporedbi s proračunskim alternativama. U skladu s člankom 21. stavkom 1. točkom (a) Uredbe (EU) br. 528/2012 Europska komisija trebala bi donijeti odluku o odbrojavanju tih zahtjeva.

 EN