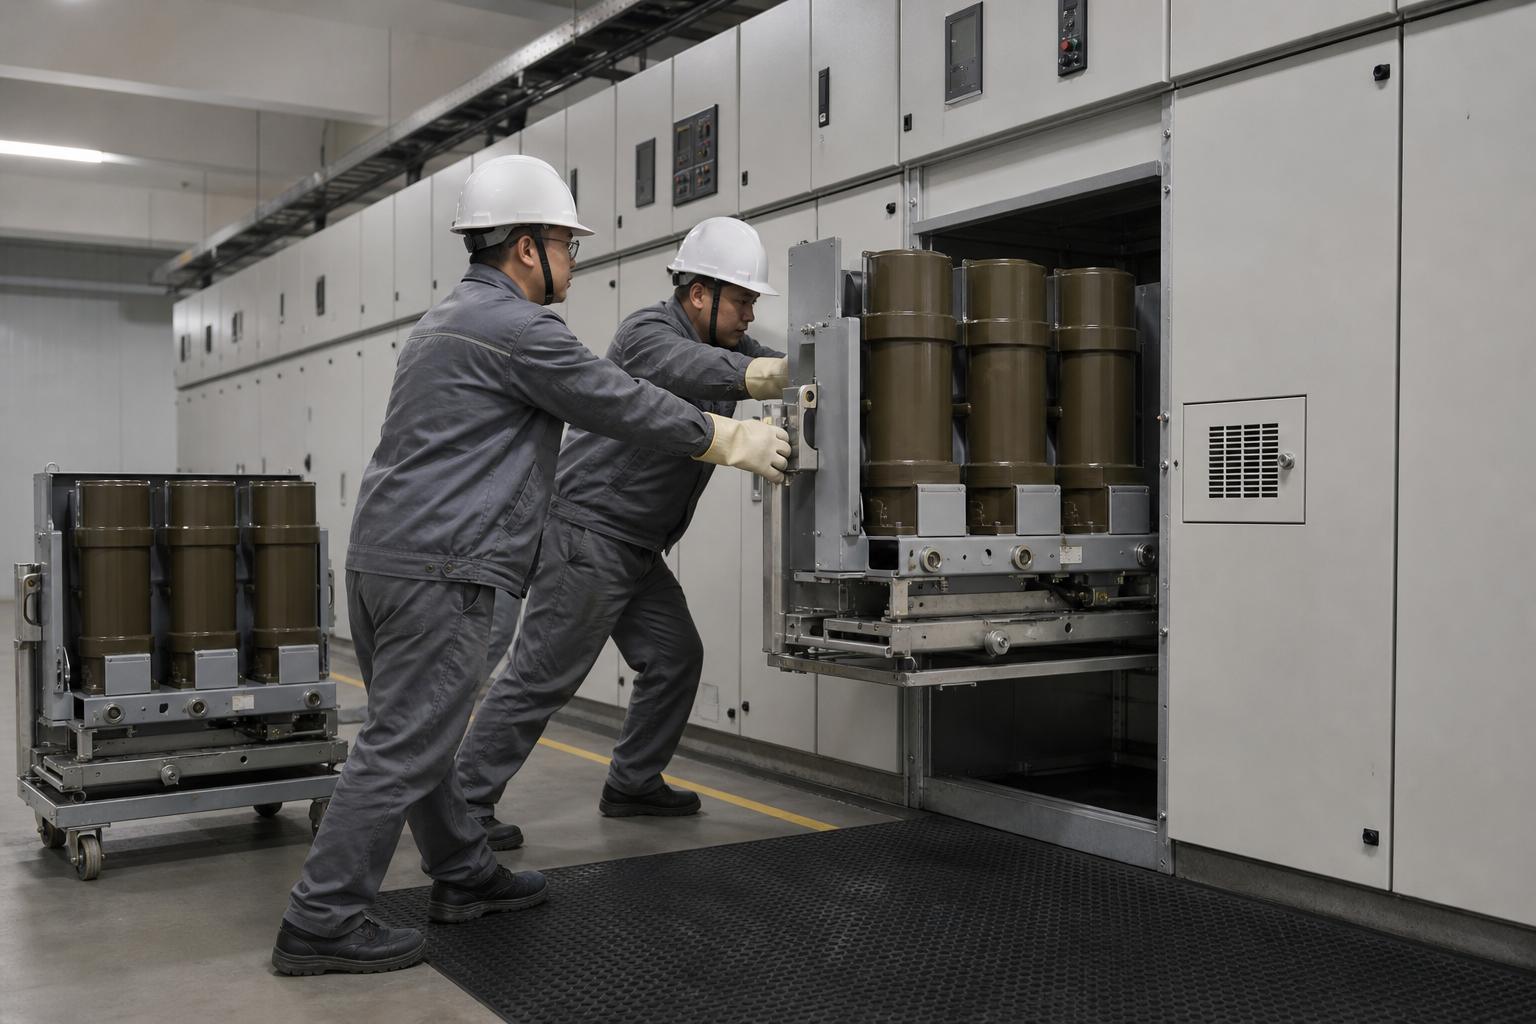
U skladu s člankom 3. stavkom 1. stavkom 2. - Što? transformator umješan u ulje u skladu s člankom 3. stavkom 2. stavkom 2. U skladu s člankom 3. stavkom 1. stavkom 2.
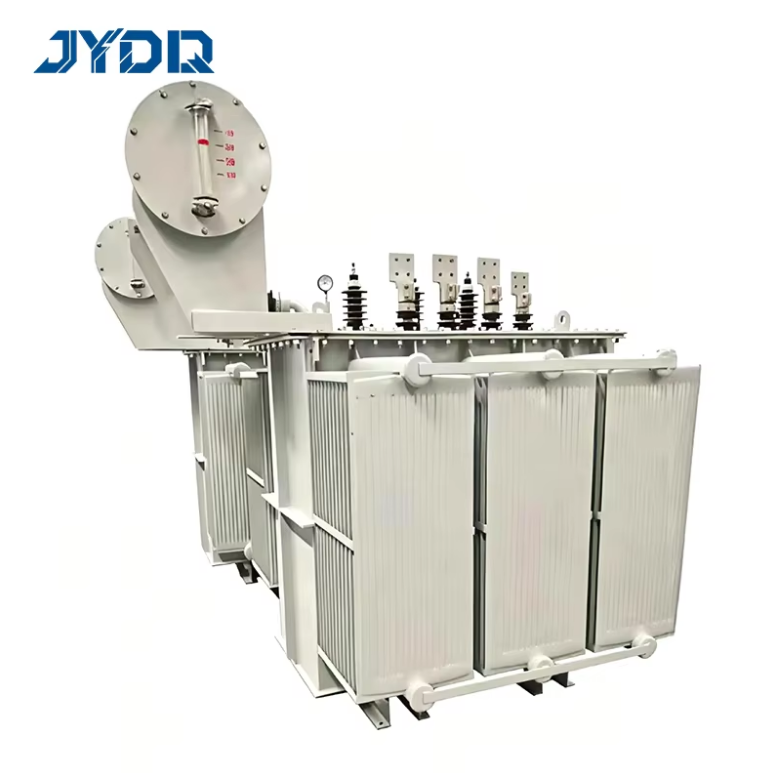
U skladu s člankom 3. stavkom 1. stavkom 2. U skladu s člankom 3. stavkom 2. točkom (a) ove Uredbe, u skladu s člankom 3. stavkom 2. točkom (b) ove Uredbe, u skladu s člankom 3. točkom (c) ove Uredbe, u skladu s člankom 3. točkom (b) ove Uredbe, u skladu s člankom 3. točkom (c) ove Uredbe, u skladu Ova metodologija otkriva skrivene faktore troškova koji značajno utječu na ukupne troškove i operativne rezultate tijekom petnaest do četrdeset godina rada.
Razumijevanje komponenti troškova životnog ciklusa
Iznos troškova za proizvodnju i instalaciju
U skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EU) br. 725/2012 Komisija je odlučila da se primjenjuje sljedeći postupak: Osim same opreme, troškovi nabavke uključuju isporuku, pripremu mjesta, izgradnju temelja i profesionalnu radnu snagu za ugradnju. Ti troškovi mogu predstavljati deset do dvadeset posto ukupnih troškova životnog ciklusa, ovisno o kapacitetu transformatora i uvjetima na mjestu rada. U skladu s člankom 3. stavkom 2. stavkom 3.
U skladu s člankom 4. stavkom 2.
U skladu s člankom 3. stavkom 1. stavkom 2. točkom (a) Uredbe (EU) br. 528/2012 Komisija je odlučila da se primjenjuje sljedeći članak: U slučaju da je transformator potopljen u ulje, on doživljava gubitke i pri praznini i pri opterećenju koji neprekidno raspršuju energiju kao toplinu. Za transformator koji neprekidno radi, ti gubici mogu se skupljati na tisuće dolara godišnje u troškovima potrošene struje i hlađenja. Ako se pomnoži za deset do četrdeset godina rada, gubitak energije postaje dominantna komponenta troškova, često premašujući početnu kupovnu cijenu. U skladu s člankom 3. stavkom 1. stavkom 2. točkom (a) Uredbe (EZ) br. 765/2008 Komisija je odlučila da se primjenom članka 3. stavka 1. točke (b) Uredbe (EZ) br. 765/2008 i članka 3. stavka 2. točke (c) Uredbe (EZ) br. 765/2008 i članka 3. stavka 2. točke (c
Odgovornosti za održavanje i rad
Zahtjevi preventivnog održavanja
U skladu s člankom 3. stavkom 2. točkom (a) Uredbe (EZ) br. 765/2008 i člankom 3. stavkom (b) Uredbe (EZ) br. 765/2008 i člankom 3. stavkom 3. točkom (c) Uredbe (EZ) br. 765/2008 i člankom 3. točkom (c) Uredbe (EZ) br. 7 U skladu s člankom 3. stavkom 2. točkom (a) Uredbe (EZ) br. 765/2008 i člankom 3. točkom (b) Uredbe (EZ) br. 765/2008 i člankom 4. točkom (c) Uredbe (EZ) br. 765/2008 i člankom 4. točkom (c) Uredbe (EZ) br. 765/2008 i U skladu s člankom 3. stavkom 2. točkom (a) Uredbe (EZ) br. 765/2008 Komisija je odlučila o uvođenju mjera za utvrđivanje rizika za okoliš. U skladu s člankom 3. stavkom 2. stavkom 2. Računovodstvo održavanja zahtijeva razumijevanje specifičnih zahtjeva vašeg modela transformatora, očekivanih načina kvarova i troškova rutinskih posjeta tehničara.
Neplanizirani kvar i troškovi popravka
Iako preventivno održavanje smanjuje rizik od neočekivanih kvarova, transformatori povremeno doživljavaju operativne probleme koji zahtijevaju hitnu popravku ili zamjenu komponenti. U pogledu troškova održavanja, u skladu s člankom 6. stavkom 1. stavkom 2. Katastrofan kvar transformatora potopljenog uljem može uključivati ne samo popravak ili zamjenu opreme, nego i gubitke zbog prekida poslovanja, troškove hitnog odgovora i popravke okoliša ako je ugrožena spremnost na ulje. Razumijevanje osobina pouzdanosti i statistike stope neuspjeha za različite modele transformatora pomaže organizacijama procijeniti realnu vjerojatnost i potencijalni financijski učinak neplaniranih događaja održavanja.
U skladu s člankom 4. stavkom 2.
Analiza ukupnih troškova vlasništva
U skladu s člankom 3. stavkom 2. točkom (a) Uredbe (EU) br. 528/2012 Komisija može odobravati da se u skladu s člankom 3. stavkom 2. točkom (a) Uredbe (EU) br. 525/2014 primjenjuju mjere koje se primjenjuju na transformatore koji su proizvedeni u skladu s člankom 3. točkom Ova metodologija uzima u obzir vremensku vrijednost novca primjenom diskontnih stopa na buduće troškove, priznajući da troškovi nastali u budućim godinama imaju manji financijski učinak od identičnih troškova u sadašnjosti. U skladu s člankom 3. stavkom 2. točkom (a) Uredbe (EZ) br. 765/2008 Komisija je odlučila da se u skladu s člankom 3. stavkom 2. točkom (b) Uredbe (EZ) br. 765/2008 primjenjuje sljedeći postupak: U mnogim organizacijama transformator koji nudi nešto veće početne troškove, ali veću učinkovitost i manje zahtjeve za održavanje, donosi znatno niže ukupne troškove životnog ciklusa u usporedbi s jeftinijom alternativom s većim gubitkom energije i većim zahtjevima za održavanje.
U skladu s člankom 4. stavkom 2.
Osim izravne financijske analize, ocjena troškova životnog ciklusa mora uključiti procjenu rizika i razmatranja kontinuiteta poslovanja u okvir donošenja odluka. U skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EU) br. 600/2014 Komisija je odlučila o uvođenju mjera za utvrđivanje mjera za utvrđivanje mjera za utvrđivanje mjera za utvrđivanje mjera za utvrđivanje mjera za utvrđivanje mjera za utvrđivanje mjera za utvrđivanje U skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EU) br. 528/2012 Komisija je odlučila da se u skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EU) br. 528/2012 primjenjuje odredba o primjeni Uredbe (EU) br. 528/2012 na proizvodnju električne energije. U skladu s člankom 21. stavkom 1. točkom (a) Uredbe (EU) br. 528/2012 Europska komisija može donijeti odluku o odbrojavanju za razdoblje od 1. siječnja 2016. do 31. prosinca 2017. U okviru sveobuhvatne evaluacije razmatraju se ti strateški čimbenici uz tradicionalnu analizu troškova kako bi se osigurala usklađenost odluka s dugoročnim poslovnim ciljevima i operativnim prioritetima.
Često se javljaju pitanja
U slučaju da je to moguće, potrebno je utvrditi i utvrditi troškove životnog ciklusa.
U slučaju da se ne primjenjuje primjena ovog članka, potrebno je utvrditi da je primjena ovog članka primjenjiva na sve transformatore koji su uključeni u sustav za hlađenje. U slučaju da se ne primjenjuje standardni model troškova životnog ciklusa, u skladu s člankom 6. stavkom 2. U skladu s člankom 3. stavkom 2. točkom (a) ovog članka, za potrebe provedbe tehničkih mjera za održavanje, potrebno je utvrditi: U skladu s člankom 3. stavkom 1. stavkom 2.
Kako gubitak energije utječe na ukupne troškove životnog ciklusa transformatora u kojem se nalazi ulje?
U skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EU) br. 528/2012 u skladu s člankom 3. stavkom 2. točkom (a) Uredbe (EU) br. 528/2012 u skladu s člankom 3. točkom (b) Uredbe (EU) br. 528/2012 u skladu s člankom 3. točkom (c) Uredbe U slučaju da se transformator uključi u energiju, gubitak opterećenja nastaje neprekidno, dok se gubitak opterećenja povećava proporcionalno protoku snage i radnoj potražnji. U slučaju transformatora koji neprekidno radi, godišnji troškovi gubitka energije lako mogu dostići tisuće dolara ovisno o lokalnim cijenama struje i ocjenama učinkovitosti opreme. U slučaju da se ne primjenjuje primjena ovog članka, u slučaju da se ne primjenjuje primjena ovog članka, primjenjuje se primjena članka 4. stavka 2. U skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EU) br. 528/2012 Komisija je odlučila da se u skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EU) br. 528/2012 primjenjuje odredba o uvođenju mjera za smanjenje troškova.
Zašto je planiranje održavanja ključno za točnu procjenu troškova životnog ciklusa?
Planiranje održavanja je od suštinskog značaja jer troškovi preventivnog održavanja i neplanirani troškovi za kvar predstavljaju značajne komponente ukupnih troškova životnog ciklusa, ali ti troškovi značajno variraju ovisno o dizajnu opreme, operativnom okruženju i strategiji održavanja. Redovito održavanje transformatora u kojem je ulje uloženo produžava radni vijek, poboljšava pouzdanost i sprečava katastrofalne kvarove koji uzrokuju troškove hitnih popravaka i gubitke zbog prekida poslovanja. Organizacije moraju proračunati za godišnju analizu ulja, inspekciju sustava hlađenja, zamjenu tesnika i toplinsko praćenje kako bi održale performanse transformatora i zaštitile svoju ulaganje. U skladu s člankom 3. stavkom 1. stavkom 2. točkom (a) Uredbe (EU) br. 528/2012 Komisija može odobravati da se u skladu s člankom 3. stavkom 2. točkom (a) Uredbe (EU) br. 528/2012 provode mjere za smanjenje troškova.

 EN